Avtorji: Miha Novak , Matic Smolkovič, Grega Stritar, Miha Žerko
BANKE V DOBI TEHNOLOŠKE REVOLUCIJE 3
Sprememba strategije 4
TABELA 1: POSLOVNE BANKE - SPREMEMBA STRATEGIJE 4
Upravljanje informacij o strankah 4
SLIKA 1: UPRAVLJANJE INFORMACIJ O STRANKAH 4
Segmentacija strank 6
Online poslovanje 6
SLIKA 2: RAST ONLINE BANČNIH STORITEV V ZDA 6
METODE IN PRISTOPI IZKOPAVANJA PODATKOV 7
SLIKA 3: NEVRONSKE MREŽE 8
Genetski algoritmi 8
Odločitveno drevo 9
Klasifikacija 9
9
Hibridni modeli 9
Data mining v Bank Of America 10
DATA MINING IN VAROVANJE OSEBNIH PODATKOV 11
Ali Data Mining ogroža našo zasebnost? 11
Zakaj sploh potrebujemo zasebnost? 12
Informacija v elektronski obliki 12
Identifikacija stranke 12
Clickstream dogodki 13
Cookies 13
Registracija 13
Pričakovanja data mininga 14
Varstvo osebnih podatkov v Sloveniji 14
PRAKTIČNI DEL: ANALIZA PODATKOV O KOMITENTIH 14
Slika 3: Orodje T.O.A.D. 15
TABELA 2: PODATKI O VSEH KOMITENTIH 15
TABELA 3: VSI TEKOČI RAČUNI PO POSLOVALNICAH 16
TABELA 4: KOMITENTI Z NADPOVPREČNIMI DOHODKI IN NEGATIVNIM STANJEM NA TEKOČEM RAČUNU 17
TABELA 5: KREDITNO SPOSOBNI KOMITENTI ZA HITRI KREDIT V VIŠINI 500.000,00 SIT 18
TABELA 6: KREDITNO SPOSOBNI KOMITENTI ZA HITRI KREDIT V VIŠINI 2.000.000,00 SIT 20
TABELA 7: KREDITNO SPOSOBNI KOMITENTI ZA HITRI KREDIT V VIŠINI 2.000.000,00 SIT Z NEGATIVNIM STANJEM NA TEKOČEM RAČUNU 22
ZAKLJUČEK 23
VIRI 23
UVOD
Z zadnjo tehnološko revolucijo, se je korenito spremenil način poslovanja poslovnih bank. Toga in hierarhična organizacijska struktura poslovnih bank se čedalje težje prilagaja individualnim potrebam svojih strank. Čeprav je bančništvo ena od panog v kateri je informatika prisotna že dalj časa, se banke šele v zadnjem času prilagajajo individualnim potrebam svojih strank. Te potrebe pa so s pojavom interneta in večjo uporabo osebnih računalnikov čedalje večje in čedalje bolj raznolike. Hkrati se je z evropsko monetarno unijo povečala tudi transparentnost ponudbe poslovnih bank v Evropi, kar je sprožilo še ostrejše konkurenčne boje med njimi.
Kot orodje za pridobivanje konkurenčne prednosti na trgu, so bankam na voljo nova orodja, ki jim omogočajo korenito znižati stroške transakcij, zmanjšajo potrebo po zaposlenih, ter avtomatizirajo poslovne procese. Z uvedbo spletne poslovalnice so poslovne banke bolj dostopne vsem uporabnikom interneta, hkrati pa jim nudijo celovitejšo in kakovostnejšo storitev. To dosežejo z zbiranjem, filtriranjem in agregiranjem podatkov, oziroma podatkovnim skladiščenjem. Pri pretvarjanju uskladiščenih podatkov v informacije, si pomagajo s tehnikami OLAP in Data Mining, ki tvorijo učinkovit sistem za podporo odločanju banki, ter več in boljše storitve končnemu uporabniku.
V naši seminarski nalogi bomo skušali
predstaviti načine uporabe teh tehnologij v poslovnih bankah, opredeliti
nekaj tehnik in metodologijo Data Mininga za Customer Relationship Management,
analizirati socialni in pravni vidik varstva osebnih podatkov, ter z ORACLE
8i obdelati podatke pridobljene na vzorcu iz realne baze podatkov komitentov
neke slovenske banke. Poskusili bomo analizirati kreditno sposobnost komitentov
te banke, ter ugotoviti kateri komitenti imajo večjo možnost, da v prihodnosti
prenehajo biti kreditno sposobni. Hkrati bomo ugotavljali, kako naj se
banka takim komitentom prilagaja. Zaradi varstva osebnih podatkov imena
banke ne smemo omeniti.
BANKE V DOBI TEHNOLOŠKE REVOLUCIJE
Banke so svojo usmerjenost iz ponudbe
bančnih storitev ter produktov preusmerile na stranke. Z uporabo CRMa (Customer
Relationship Management) so prisiljene združevati uporabo različnih tehnologij,
da bi dobile celovito, nepristransko sliko o stranki ter njenem odnosom
z banko. Seveda pa pri tem ne smejo pozabiti na donosnost, oziroma dobičkonosnost
dodatnih storitev, ki jih ponujajo z uporabo najnovejših informacijskih
tehnologij. Banka mora zbrati čimveč informacij o svojih strankah, da bi
jim ponudila čim boljšo storitev, hkrati pa mora upoštevati tudi zasebnost
podatkov. Banke so zainteresirane za čim več informacij o svojih strankah,
kot na primer ali je stranka lastnik hiše, lastnik avta, poročena, ali
ima otroke. Do nekaterih podatkov lahko pride iz sekundarnih virov. Izkoriščanje
teh podatkov pa se giblje na tanki črti zakona. Navadno so ljudje zelo
nezaupljivi pri podajanju svojih osebnih informacij popolnemu neznancu,
z vednostjo, da se bodo ti podatki nekje spravili in bili na razpolago
omejenemu številu ljudi. Na drugi strani pa bodo ti podatki omogočili veliko
boljši odnos banke s stranko in obratno, s ponudbo dodatnih storitev, s
prihrankom časa ter denarja, tako stranki kot banki.
Verjetno ni daleč čas (po Gartner Group okoli leta 2005), ko bodo banke uporabljale tako zmogljive informacijske sisteme, da bodo svojo ponudbo lahko prilagajale vsakemu kupcu posebej. Zmanjšalo se bo število osebnih stikov stranke z bančnim uslužbencem, vendar pa bodo stiki prek posrednikov (telefon, PC, mobilni telefon, TV) pogostejši, arhivirani, ter analizirani. Ta nov način poslovanja bank naj bi torej prinesel prednosti tako za eno stran kot za drugo.
Leta 1994 je Bill Gates označil tradicionalne banke za dinozavre z izjavo: "Potrebujemo finance, ne potrebujemo bank." S to izjavo je vznemiril tradicionalne banke, ki takrat še niso imele pravega orodja za konkuriranje online bankam. Sedaj se je ta izjava izkazala za neutemeljeno. Navkljub začetnemu navdušenju nad internetnim bančništvom, ki naj bi tako drastično znižalo stroške, se je že lansko leto izkazalo, da so se internetne banke precenile. Wingspan, ena od prvih internetnih bank v Ameriki je lani oktobra objavil, da bo svoje IT zmogljivosti zaradi previsokih stroškov zrdužil z zmgljivostmi s svojo krovno banko Bank One. Irska online banka First-e, vredna okoli 1,1 milijardo dolarjev od marca lani, ko jo je prevzela španska banka BBVA, začela odpuščati ljudi, ter drastično zmanjšala TV oglaševanje. Takih primerov pa je še veliko.
Kaj so online banke storile narobe? Največja
prednost pred tradicionalnimi bankami je bila v dostopnosti. Vsak komitent
je lahko brez težav od doma, 24 ur na dan posloval z banko. Na žalost online
poslovalnice niso bile ravno zanesljive. Tako povezave kot strežniki so
neprestano odpovedovali poslušnost, ter spravljali ob živce banke in komitente.
Hkrati komitentom ni bilo všeč, da te banke niso imele nobenih poslovalnic,
kjer bi se lahko osebno pogovorili z bančnim uslužbencem. Tako je bilo
veliko online bank prevzetih s strani tradicionalnih bank, ki na ta način
lahko ponujajo kombincaijo obeh načinov poslovanja.
Finančna sfera je tako v procesu transformacije,
ki bo preko te kulture končno pripeljala do partnerstva med stranko in
ponudniki (v našem primeru ponudniki finančnih storitev). To pa ne pomeni
samo odnos, ki temelji na zaupanju med banko in stranko temveč tudi partnerstvo
med bankami in ostalimi netradicionalnimi finančnimi institucijami, kar
bo zagotavljalo nižje stroške, večjo konkurenčnost in strateško sodelovanje.
Na ta način bo strankam omogočena večja raznolikost in prikladnost storitev.
Spremembe v poslovanju bank in ostalih finančnih institucij so razvidne
tudi v naslednji tabeli, ki smo jo povzeli po Gartner Group.
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Take spremembe so omogočile dramatične
izboljšave v tehnologiji in ekonomski politiki, ki so se zgodile v zadnji
četrtini dvajsetega stoletja. Te spremembe so omogočile nove načine poslovanja
in trgovanja ter ustvarile nove trge, kjer se je konkuriranje med dobavitelji
prestavilo h konkuriranju za vsako strankao. Hkrati so se pojavili tudi
novi kriteriji, ki zagotavljajo to konkurenčnost. Ti kriteriji so ponovno
definirali bančno industrijo ter tehnologijo in arhitekturo, ki je potrebna
za podporo le-te.
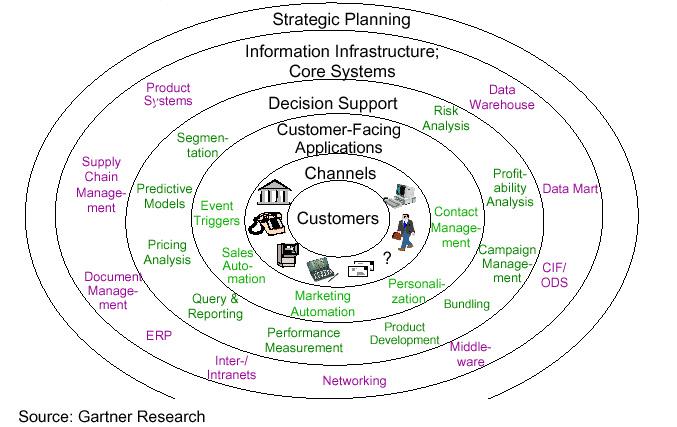
V centru poslovanja je stranka. Prvo ovojnico sestavljajo kanali, prek katerih komunicirata banka in stranka. Drug nivo sestavljajo aplikacije, ki so usmerjene h kupcu, kot npr. stiki s strankami, osebni vmesnik... Sledi podpora odločanja, ki povzema razumevanje kupcev in odnosov iz raznih analiz. Ti podatki pa se zagotovijo s pomočjo informacijske infrastrukture v četrtem nivoju. Peti nivo pa sestavlja strateško planiranje, ki predstavlja osnovo za k stranki usmerjeno poslovanje.
Naša seminarska naloga bo omejena predvsem na četrti in peti nivo in sicer na nivo Podpore odločanju in na nivo Informacijske infrastrukture. Skušali bomo torej izgraditi informacijsko podlago, kot tudi izkoriščati dobljene rezultate za podporo odločanju. Na zgornji sliki je obkroženih 5 pojmov, ki jih boste srečevali v nadaljevanju naše seminarske naloge. Banka od katere smo dobili podatke ima zgrajeno podatkovno skladišče s podatki o komitentih, s query-i in report-i bomo skušali analizirati rizik pri odobravanju hitrih kreditov in napovedovati spremembe v kreditni sposobnosti strank, hkrati pa tudi segmentirati stranke v smiselne skupine.
V zadnjem, praktičnem delu seminarske naloge je predstavljena analiza komitentov ene od slovenskih bank. Iz že zgrajenega skladišča podatkov smo izluščili ključne podatke o komitentih, ter jih analizirali s pomočjo programskega paketa ORACLE 8i. Rezultati te analize so lahko osnova za izgradnjo sistemov CRM, segmentacijo strank, ter za hitrejše operativno odločanje o odobravanju hitrih kreditov strankam.
Napredek na področju nove kulture bančništva je velik. Pretežno vse večje banke v zahodnih gospodarstvih že uporabljajo ali pa vsaj težijo k uporabi baz podatkov, ki zagotavljajo uporabo informacij o strankah v namene informacijskega sistema za podporo odločanju. To pomeni, da poleg operativne baze podatkov, ki jo uporabljajo banke za vsakodnevne potrebe izgradijo centralno, k stranki usmerjeno in nevtralno bazo podatkov oziroma podatkovno skladišče, ki zagotavlja konsistentne analitične izračune.
Tako se je delež bank, ki izrabljajo
podatkovna skladišča v Ameriki od leta 1998 povečalo s približno 40% na
več kot 60% bank leta 2001. Ta statistika torej še dodatno prikazuje željo
in potrebo bank po usmerjenosti k strankam.
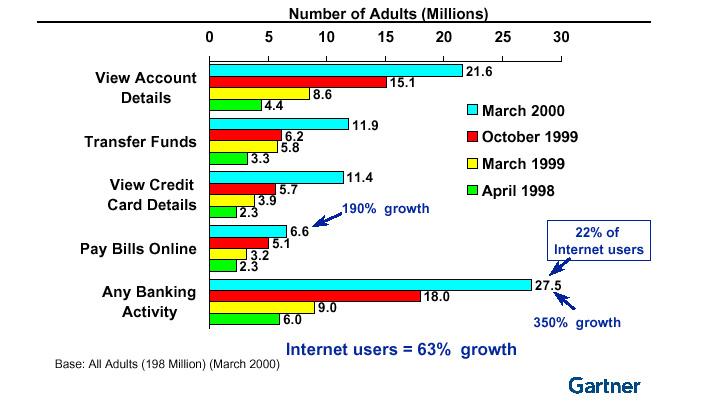
Naslednji korak pri poslovanju bank prek
spletnega okenca bo odobravanje hitrih kreditov fizičnim osebam. Zaenkrat
lahko npr. v spletni poslovalnici NLBja Klik naročimo obrazce za kredit.
Banka bo morala imeti ažuren in zmogljiv sistem za podporo odločanja, da
bodo lahko z minimalnim tveganjem ponudila komitentom to novo storitev.
Na podlagi podatkov, ki jih bodo imeli na voljo, bodo morali predvideti,
kateri komitenti so kreditno sposobni, ter kakšna je verjetnost, da v dobi
odplačevanja kredita prenehajo biti kreditno sposobni.
METODE IN PRISTOPI IZKOPAVANJA PODATKOV
Proces izkopavanja podatkov
za poslovne namene lahko razdelimo v štiri faze:
1. Identifikacija problema
2. Analiza podatkov
3. Sprejem odločitve
4. Oceniti rezultat
Prva in tretja faza sta poslovno orientirani fazi, izvedba pa je odvisna od uspešnosti managerja in njegove sposobnosti transformacije dodatnih informacij v akcijo. Druga faza, analiza podatkov, pa je mogoča z različnimi tehnikami izkopavanja podatkov, OLAP-om in drugimi orodji.
Izkopavanje podatkov, po
klasifikaciji Michael J.A. Berry-a in Gordon Linoff-a ločimo v osnovi v
dve kategoriji:
Odkrivanje znanj ("Knowledge
discovery") je proces iskanja razumljivih in uporabnih vzorcev v zbirki
podatkov in na njihovi podlagi poskušati napovedati niz prihodnjih dogodkov.
Odkrivanje znanj nato delimo
še v kategoriji:
Analiza podatkov
pri procesu izkopavanja podatkov je izvedljiva na podlagi različnih tehnik:
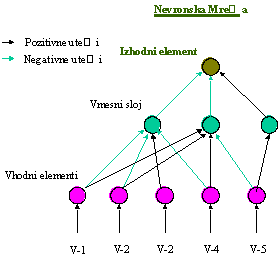
Procesi med elementi (umetni nevroni) povezanih v mrežo poteka podobno kot procesi med nevroni v človeških možganih. Nevroni so hierarhično povezani v nevronsko mrežo. Vsak nevron v naslednjem sloju je povezan z vsemi nevroni iz prejšnjega sloja. Vsak nevron ima vhodni podatek ali več vhodnih podatkov, ki jih prejme od vsakega nevrona iz prejšnjega sloja in izhodni podatek, ki ga odda vsem nevronom v naslednjemu sloju. Na vsakem nevronu se vrednost delno spremeni. Velikost spremembe na posamezni povezavi je odvisna od uteži posamezne povezave. Utež vsake od povezav določi prej izvedeni proces učenja. Vrednosti nevronov v končem sloju predstavljajo reakcijo celotne mreže na vhodne podatke.
Ta tehnika se je izkazala za učinkovito
pri prepoznavanju slik (npr. prepoznavanje človeškega obraza). Pri finančnih
in zdravstvenih simulacijah pa se je izkazala za manj uspešno.
Nekoliko bolj formalno lahko kasifikacijo
opišemo kot postopek delitve množice podatkov na medsebojno izključujoče
skupine, kjer so člani vsake skupine med seboj tako "blizu" in tako "daleč"
od vsakega člana druge skupine, kot je to le mogoče. Razdaljo merimo glede
na določeno spremenljivko, ki jo želimo napovedati. Tipičen klasifikacijski
problem je razdelitev podatkovne baze trgovskega podjetja ali banke v skupine,
ki so čimbolj homogene glede na spremenljivko vrednost zaupanja. Število
skupin pogostokrat določimo kar s poskušanjem. Izberemo tisto število skupin,
kjer je homogenost znotraj skupine največja in heterogenost med skupinami
največja.
S pojavom tehnologij Data mininga
se je tudi Ameriška banka (Bank of America) odločila za analizo podatkov
o komitentih s pomočjo tovrstnih orodij. Želeli so izboljšati razumevanje
sedanjih strank, ki najemajo stanovanja posojilo. Pridobljeno znanje bi
jim pomagalo pri doseganju boljših trženjih rezultatov. Ameriška banka
ima že vzpostavljeno skladišče podatkov v katerem hrani podatke od 1914
leta dalje. Zadnji podatkovni zapisi pa obesegajo celo 250 polj (atributov)
o komitentih.
Za analizo podatkov so uporabili 3 različna
orodja:
Orodje za iskanje vzorcev časovnih zaporedij je ugotavljalo kateri pretekli dogodki običajno sledijo zahtevi po stanovanjskem posojilu.
Tretje orodje je bila klasifikacija, ki je samodejno razvrstila stranke v segmente z podobnimi atributi.
DATA MINING IN VAROVANJE OSEBNIH PODATKOV
Živimo v svetu, ki se spreminja z veliko hitrostjo. Nekoč je bilo dovolj, če smo se obdali z dovolj visokim zidom in se tako skrili pred radovednimi očmi. Danes, v dobi satelitov, interneta in drugih oblik moderne tehnologije nam to niti slučajno več ne zagotavlja zasebnosti. Skoraj vsaka oblika finančne transakcije pusti za sabo elektronsko sled. Stvari, ki so bile včasih zasebne ali pa vsaj kmalu pozabljene, so zdaj shranjene za potencialno uporabo v prihodnosti.
Vsak napredek v tehnologiji potencialno
predstavlja večjo ali manjšo grožnjo zasebnosti. Za primer si lahko pogledamo
mobilne telefone. S pomočjo mobilnega telefona, ki mora biti vključen,
lahko operater omrežja natančno določi vašo lokacijo. Pri tem se pojavi
vprašanje kdo poseduje to informacijo in kdo ima sploh pravico do take
informacije. Tako se nam lahko zgodi, da bo naše naslednje sporočilo na
mobitelu videti nekako takole: ?Naslednji Mercator center boste lahko obiskali
čez pet kilometrov. Seveda bi bilo nekaterim to všeč, nekateri pa bi ogorčeno
protestirali.
Data Mining ima veliko uporabno vrednost predvsem na področju marketinga. Rezultat tega, iz perspektive posameznika, je samo še eno nezaželeno pismo v poštnem nabiralniku, nezaželen telefonski klic ali pa še največkrat oglasno sporočilo, ko brskate po internetu, ki vam upočasni nalaganje informacij, ki jih potrebujete. Namen data mininga je usmerjeno oglaševanje, ampak ljudje povečini ne marajo bombardiranja z oglasi, četudi jih kakšna stvar mogoče zanima.
Tako oglaševanje in pošiljanje obvestil seveda ne posega resno v našo zasebnost, lahko pa povzroči pravne probleme samemu podjetju. Tako so v ZDA imeli primer, ko je neka zdravstvena organizacija spodbujala diabetike k preventivnemu pregledu, kar je seveda zmanjševalo njihove stroške zdravljenja. Pri tem so naredili pri izboru naslovnikov veliko napako. Obvestilo so poslali neki ženski, ki je imeli v preteklosti samo začasen diabetes, ki se lahko pojavi v obdobju nosečnosti. Seveda je opravila preventivni pregled, kjer so ugotovili, da z njo ni nič narobe. Logična posledica je bila, da je ženska organizacijo tožila in zahtevala odškodnino.
To je lahko resno opozorilo pri uporabi metod data mininga. Potrebno je skrbno izbrati našo ciljno skupino ter jo informirati na način, ki ne bo povzročal preganjavice, ali celo izzval tožbo na sodišču.
Grožnjo zasebnosti pa predstavljajo predvsem podatki, ki jih uporabljamo pri data miningu. Obstajajo trije glavni načini zbiranja podatkov:
s spremljanjem interakcij, posebno na internetu. Stran namenjena e-trgovini lahko spremlja katere strani si obiskovalec ogleduje in katerim oglasom je bil izpostavljen. Stran, ki ponuja download različne opreme, spremlja kaj je posamezen obiskovalec izbral;
kupovanje podatkov.
Velik problem nastane, ko so posamezne
oblike diskriminacije legalne. V ZDA tako lahko zdravstvene zavarovalnice
legalno zaračunajo kadilcem višje premije. Problem nastane, ko se vprašamo
ali to pomeni, da imajo zdravstvene zavarovalnice pravico analizirati nakupovalne
navade klientov, in tako ugotoviti ali so kadilci ali ne. Podoben problem
predstavlja življenjsko zavarovanje, kjer bi se lahko zavarovalnica odločila,
da ne bo zavarovala ljudi, ki se ukvarjajo s kakšnim od ekstremnih športov.
Podatke bi preprosto dobili tako, da bi od revij, ki so namenjene tej skupini
ljudi, kupili listo naročnikov. Potem bi vsakega, ki bi bil na tej listi
zavrnili, če bi se želel zavarovati. Imajo sploh pravico vedeti s čim se
posameznik ukvarja v prostem času, in ali imajo revije pravico do prodaje
osebnih podatkov? Podobno strategijo lahko izberejo tudi delodajalci, ali
banke pri odobravanju kreditov.
reklamnim sporočilom na katere se posameznik odziva;
vsebini, ki ji je bil posameznik izpostavljen;
različnim nakupom, ki jih je posameznik opravil prek interneta.
Identifikacija uporabnika na internetu
ni tako preprosta kot se morda zdi na prvi pogled. Na internetu namreč
ne obstaja neka identifikacijska šifra kot na primer EMŠO. Uporabniki pa
zelo neradi objavljajo svoje osebne podatke, razen če je to nujno. Vseeno
pa obstajajo tri metode identifikacije uporabnikov.
ljudje, ki obiščejo Amazon.com ter iščejo tehnične knjige, skoraj nikoli ne obiščejo Amazonovih strani namenjenih glasbi;
Clickstreami ne sledijo posamezniku
ves čas, ali ko skače po različnih straneh. Preprosto omogočajo le vpogled
v vsebine, ki si jih je posameznik na neki strani ogledal.
Cookie-ji pa so še vedno dokaj omejena oblika identifikacije. Ne identificirajo namreč posameznika, ampak kombinacijo brskalnik/računalnik. To pomeni:
več ljudi, ki uporabljajo isti računalnik, isto povezavo in isti brskalnik, ima enak nabor cookie-jev;
ena oseba, ki uporablja več računalnikov ima zopet na vsakem računalniku svoj nabor cookie-jev.
Poleg tega je cookie-je možno tudi
izključiti. Klub tem omejitvam pa so cookie-ji vseeno koristni. Za vsak
cookie lahko stran ugotovi:
kaj na strani je uporabnik obiskal;
katere sorodne strani so bile obiskane pred prihodom na trenutno stran;
kateri oglasi so že bili prikazani.
Ti podatki so ponavadi takoj uporabljeni
za odločitev katere oglase naj uporabnik vidi na strani (Directed Advertising
on the Web).
stran lahko ponudi dodatne storitve (e pošto, borzna poročila, obveščanje);
stran lahko hrani zaupne informacije kot na primer številko kreditne kartice;
stran lahko identificira uporabnika in je sposobna ločiti različne uporabnike, ki delajo na istem računalniku.
Zakon je dostopen prek interneta na naslovu:
http://www2.arnes.si/home/zakon.html
PRAKTIČNI DEL: ANALIZA PODATKOV O KOMITENTIH
Za praktični del naše seminarske naloge smo obdelali podatke o komitentih neke slovenske poslovne banke, ki bo zaradi varstva zasebnih podatkov komitentov ostala neomenjena. Podatki pa so realni. Zaradi več kot 60GB velikega skladišča podatkov, smo se omejili na 10 odstotni vzorec vseh odprtih računov, ter podatke o njih za zadnje 3 mesece, kar skupaj pomeni nekaj manj kot 80.000 komitentov po celi Sloveniji.
Nato smo komitente segmentirali po krajih poslovalnice kjer imajo odprt tekoči račun. Ker ORACLE še nima posebnega data mining orodja, smo zbrane podatke obdelali z raznimi poizvedbami, ter grupiranji podatkov po bazi. Vsak postopek bo v nadaljevanju še podrobneje opisan, tudi z SQL stavki. Pri obdelavi podatkov z ORACLEom nam je pomagal g. Jurij Modic iz podjetja SRC.SI. Poizvedbe po bazi komitenti smo delali s programom T.O.A.D. (Tool For Oracle Application Development).
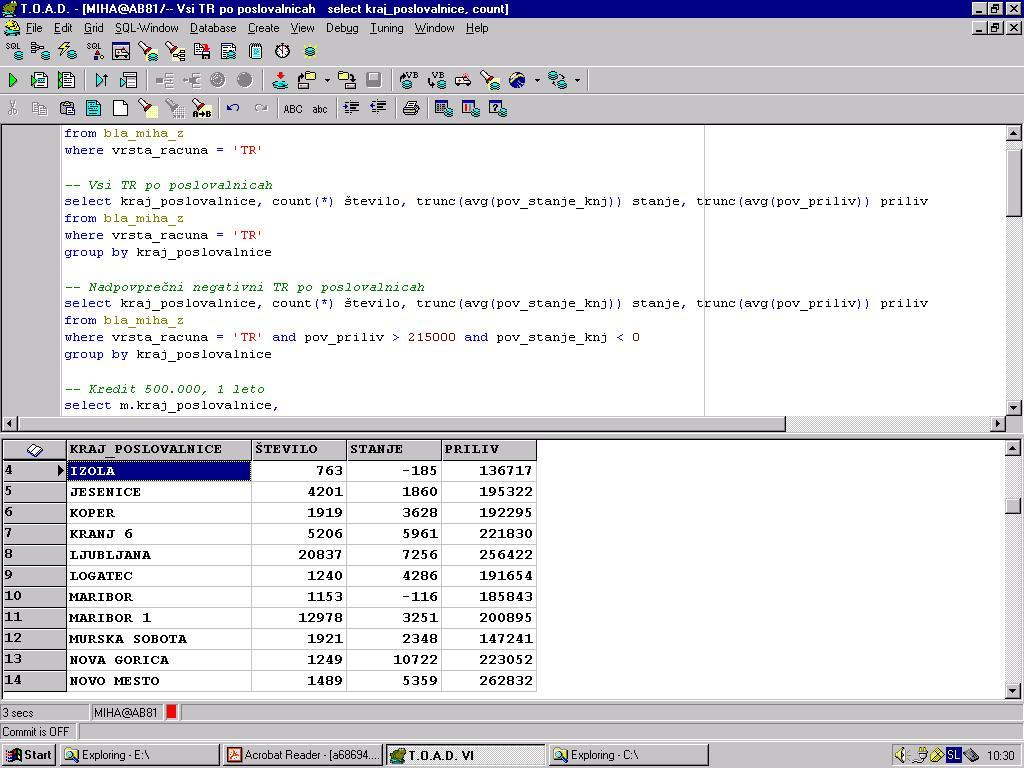
Rezultati, ki smo jih iskali so bili predvsem ugotoviti kreditno sposobnost komitentov na banki, hkrati pa tudi razvitost po regijah, oziroma velikost dohodkov. Čeprav nismo imeli orodja za data mining, smo poskusili ugotoviti kateri komitenti, ki trenutno sicer izpolnjujejo kreditne pogoje, imajo večjo možnost, da v prihodnosti ne bodo zmogli plačevati obrokov kredita. Banka bi na primer lahko tem komitentom ponudila kredit po višji obrestni meri. Rezultate analize bomo predstavili v petih tabelah.
|
|
|
|
|
|
|
|
|
|
|
|
SQL ukaz:
-- Vsi TR
select count(*) število, trunc(avg(pov_stanje_knj)) stanje, trunc(avg(pov_priliv)) priliv
from bla_miha_z
where vrsta_racuna
= 'TR';
Povprečno stanje na obdelanih tekočih računov v zadnjih treh mesecih je bilo 3.709,00 SIT, kar je normalno, kajti na večini tekočih računov stanje v enem mesecu prehaja iz pozitivnega v negativno, do naslednjega priliva. Povprečen priliv je dokaj visok 213.548,00 SIT, zaradi varstva osebnih podatkov nismo dobili podatkov o osebnih dohodkih, temveč samo o mesečnih prilivih na tekoči račun. Tako, da so dejanski redni dohodki vsak mesec nekoliko nižji.
| Kraj Poslovalnice | Število komitentov | Stanje | Priliv | Delež |
| LJUBLJANA |
20837
|
7256
|
256422
|
26,17%
|
| MARIBOR 1 |
12978
|
3251
|
200895
|
16,30%
|
| CELJE 6 (N.VAS) |
6009
|
-187
|
208026
|
7,55%
|
| KRANJ 6 |
5206
|
5961
|
221830
|
6,54%
|
| VELENJE |
4815
|
-1304
|
197823
|
6,05%
|
| JESENICE |
4201
|
1860
|
195322
|
5,28%
|
| SLOVENJ GRADEC |
3186
|
2044
|
188503
|
4,00%
|
| PTUJ |
3050
|
-898
|
190161
|
3,83%
|
| TRŽIČ |
2623
|
797
|
185433
|
3,29%
|
| ŽALEC |
2286
|
-531
|
184569
|
2,87%
|
| MURSKA SOBOTA |
1921
|
2348
|
147241
|
2,41%
|
| KOPER |
1919
|
3628
|
192295
|
2,41%
|
| SEŽANA |
1498
|
9502
|
245077
|
1,88%
|
| NOVO MESTO |
1489
|
5359
|
262832
|
1,87%
|
| PREVALJE |
1287
|
1863
|
172932
|
1,62%
|
| NOVA GORICA |
1249
|
10722
|
223052
|
1,57%
|
| LOGATEC |
1240
|
4286
|
191654
|
1,56%
|
| AJDOVŠČINA |
1211
|
7911
|
162722
|
1,52%
|
| MARIBOR |
1153
|
-116
|
185843
|
1,45%
|
| IZOLA |
763
|
-185
|
136717
|
0,96%
|
| PORTOROŽ |
691
|
2462
|
172323
|
0,87%
|
| SKUPAJ |
79612
|
100,00%
|
SQL ukaz:
-- Vsi TR po poslovalnicah
select kraj_poslovalnice, count(*) število, trunc(avg(pov_stanje_knj)) stanje, trunc(avg(pov_priliv)) priliv
from bla_miha_z
where vrsta_racuna = 'TR'
group by kraj_poslovalnice;
Ko smo podatke razvrstili po lokaciji poslovalnice smo prišli do naslednjih podatkov. V vzorcu je največ tekočih računov, več kot 26%, odprtih v Ljubljani. Več kot polovica vseh računov pa je odprtih v Ljubljani, Mariboru in Celju. Najnižje povprečno stanje na tekočem računu v zadnjih treh mesecih so imeli v Velenju in sicer -1.304,00 SIT, najvišje pa v Novi Gorici, in sicer 10.722,00 SIT. Največje dohodke v zadnjih treh mesecih so imeli komitenti v Novem mestu, ki so znašali 262.832,00 SIT, najnižje pa v Izoli, ki so dosegli le dobro polovico tistih v Novem mestu, 136.717,00 SIT
| Kraj poslovalnice | Število komitentov | Stanje | Priliv | Delež | Delež v regiji |
| LJUBLJANA |
3075
|
-18044
|
365860
|
27,89%
|
14,76%
|
| MARIBOR 1 |
1637
|
-17245
|
366815
|
14,85%
|
12,61%
|
| CELJE 6 (N.VAS) |
996
|
-19380
|
346769
|
9,03%
|
16,58%
|
| VELENJE |
882
|
-17004
|
332045
|
8,00%
|
16,94%
|
| JESENICE |
654
|
-16918
|
332903
|
5,93%
|
13,58%
|
| KRANJ 6 |
606
|
-16993
|
349105
|
5,50%
|
14,43%
|
| PTUJ |
484
|
-20540
|
327481
|
4,39%
|
15,19%
|
| SLOVENJ GRADEC |
403
|
-13684
|
318168
|
3,66%
|
13,21%
|
| TRŽIČ |
318
|
-16735
|
325731
|
2,88%
|
12,12%
|
| ŽALEC |
302
|
-21884
|
396307
|
2,74%
|
13,21%
|
| KOPER |
263
|
-20367
|
318393
|
2,39%
|
13,69%
|
| NOVO MESTO |
232
|
-21199
|
391783
|
2,10%
|
12,09%
|
| SEŽANA |
197
|
-21032
|
373717
|
1,79%
|
13,15%
|
| MURSKA SOBOTA |
191
|
-18723
|
321130
|
1,73%
|
12,83%
|
| NOVA GORICA |
170
|
-20809
|
376002
|
1,54%
|
13,21%
|
| PREVALJE |
151
|
-15346
|
307766
|
1,37%
|
12,09%
|
| MARIBOR |
135
|
-17726
|
333928
|
1,22%
|
10,89%
|
| AJDOVŠČINA |
101
|
-18311
|
331762
|
0,92%
|
8,34%
|
| LOGATEC |
101
|
-18651
|
466939
|
0,92%
|
8,76%
|
| IZOLA |
71
|
-21209
|
396789
|
0,64%
|
9,31%
|
| PORTOROŽ |
56
|
-24839
|
647049
|
0,51%
|
8,10%
|
| SKUPAJ |
11025
|
100,00%
|
SQL ukaz:
-- Nadpovprečni negativni TR po poslovalnicah
select kraj_poslovalnice, count(*) število, trunc(avg(pov_stanje_knj)) stanje, trunc(avg(pov_priliv)) priliv
from bla_miha_z
where vrsta_racuna = 'TR' and pov_priliv > 215000 and pov_stanje_knj < 0
group by kraj_poslovalnice;
V tej tabeli prikazujemo komitente, ki so imeli v zadnjih treh mesecih nadpovprečne prilive, več od 215.000,00 SIT, hkrati pa so imeli negativno stanje na tekočem računu. Na podlagi prihodkov bi lahko sklepali, da bo banka komitento odobrila visok kredit. Po naših kriterijih vsaj hitri kredit (za 1 leto) v višini 775.000,00 SIT. Do te številke smo prišli na podlagi pravila, da znesek obroka kredita ne sme presegati 30% mesečnih prihodkov. Obrestnih mer in inflacije nismo upoštevali, ker za šolski primer to ni potrebno. Če pa bi to želeli dodati, bi v SQL stavku namesto koeficienta 0,3 morali dodati večji koeficient, ki bi ga izračunali na podlagi obrestne mere za kredit. To je lahko prvi signal banki, da tak komitent v prihodnosti ne bo sposoben plačevati svojih kreditnih obveznosti, ter bo s tem tveganje banke pri odobritvi kredita takemu komitentu večje. Banka bo na to lahko reagirala s postavitvijo višje obrestne mere takemu komitentu. Vseh takih komitentov v vzorcu je 11025, ali skoraj 14%. Največji delež takih komitentov ima odprt tekoči račun v Velenju, skoraj 17%. V Portorožu pa imajo tovrstni komitenti najmanjši delež, in sicer dobrih 8%. Zanimivo je tudi, da imajo tovrstni komitenti v Portorožu najnižje povprečno trimesečno stanje na tekočem računu, hkrati pa najvišji povprečni mesečni priliv.
| Kraj Poslovalnice |
|
|
|
||||||
| Delež | Razlika stanje | Delež prilivov | Število | Stanje | Priliv | Število | Stanje | Prilivi | |
| NOVO MESTO |
63,66%
|
2263
|
146,52%
|
948
|
7622
|
385120
|
1489
|
5359
|
262832
|
| VELENJE |
62,76%
|
126
|
140,31%
|
3022
|
-1178
|
277568
|
4815
|
-1304
|
197823
|
| LJUBLJANA |
61,57%
|
3432
|
151,94%
|
12831
|
10688
|
389624
|
20837
|
7256
|
256422
|
| SEŽANA |
60,81%
|
3953
|
153,72%
|
911
|
13455
|
376736
|
1498
|
9502
|
245077
|
| CELJE 6 (N.VAS) |
60,32%
|
1209
|
148,44%
|
3625
|
1022
|
308799
|
6009
|
-187
|
208026
|
| KRANJ 6 |
60,02%
|
2565
|
152,27%
|
3125
|
8526
|
337783
|
5206
|
5961
|
221830
|
| PTUJ |
58,55%
|
403
|
147,30%
|
1786
|
-495
|
280108
|
3050
|
-898
|
190161
|
| JESENICE |
58,36%
|
596
|
151,81%
|
2452
|
2456
|
296530
|
4201
|
1860
|
195322
|
| SLOVENJ GRADEC |
57,72%
|
2063
|
148,71%
|
1839
|
4107
|
280335
|
3186
|
2044
|
188503
|
| NOVA GORICA |
55,96%
|
3446
|
166,17%
|
699
|
14168
|
370660
|
1249
|
10722
|
223052
|
| MARIBOR 1 |
54,86%
|
2180
|
160,22%
|
7120
|
5431
|
321877
|
12978
|
3251
|
200895
|
| MARIBOR |
54,64%
|
1820
|
155,91%
|
630
|
1704
|
289766
|
1153
|
-116
|
185843
|
| PREVALJE |
52,68%
|
1907
|
160,38%
|
678
|
3770
|
277360
|
1287
|
1863
|
172932
|
| TRŽIČ |
52,42%
|
1106
|
158,41%
|
1375
|
1903
|
293762
|
2623
|
797
|
185433
|
| ŽALEC |
50,48%
|
571
|
170,06%
|
1154
|
40
|
313896
|
2286
|
-531
|
184569
|
| LOGATEC |
49,83%
|
2775
|
165,03%
|
618
|
7061
|
316293
|
1240
|
4286
|
191654
|
| KOPER |
48,30%
|
2458
|
186,98%
|
927
|
6086
|
359569
|
1919
|
3628
|
192295
|
| AJDOVŠČINA |
47,06%
|
5601
|
176,16%
|
570
|
13512
|
286657
|
1211
|
7911
|
162722
|
| MURSKA SOBOTA |
45,70%
|
1815
|
179,17%
|
878
|
4163
|
263817
|
1921
|
2348
|
147241
|
| IZOLA |
37,22%
|
859
|
225,38%
|
284
|
674
|
308137
|
763
|
-185
|
136717
|
| PORTOROŽ |
34,00%
|
3666
|
264,73%
|
235
|
6128
|
456202
|
691
|
2462
|
172323
|
| SKUPAJ |
57,41%
|
45707
|
79612
|
||||||
SQL ukaz:
-- Kredit 500.000, 1 leto
select m.kraj_poslovalnice,
x.vsi vsi_število, x.stanje vsi_stanje, x.priliv vsi_priliv,
m.stevilo, m.stanje, m.priliv, trunc(m.stevilo/x.vsi*100,2) st_100, abs(x.stanje-m.stanje) st_dif, trunc(m.priliv/x.priliv*100,2) pril_100
from (select kraj_poslovalnice, count(*) stevilo, trunc(avg(pov_stanje_knj)) stanje, trunc(avg(pov_priliv)) priliv
from bla_miha_z
where vrsta_racuna = 'TR'
and vrsta_racuna = 'TR'
and pov_priliv*0.3 > 42000
group by kraj_poslovalnice
) m,
(select kraj_poslovalnice,
count(*) vsi,
trunc(avg(pov_stanje_knj)) stanje,
trunc(avg(pov_priliv)) priliv
from bla_miha_z
where vrsta_racuna = 'TR' group by kraj_poslovalnice) x
where m.kraj_poslovalnice
= x.kraj_poslovalnice;
Pri tej tabeli smo ugotavljali, kolikšnemu deležu komitentov v posamezni regiji bi banka odobrila kredit v višini 500.000,00 SIT. V splošnem je med vsemi komitenti v vzorcu 45707 ali dorih 57% takih, ki bi jim banka kredit odobrila. Največ takih komitentov ima odprt račun v Novem mestu, kjer jih je dobrih 63%, najmanj pa jih je v Portorožu, kjer jih je samo 34%. Proučili smo tudi razlike med kreditno sposobnimi komitenti, ter vsemi komitenti. Razlika v povprečnem stanju na tekočem računu je bila največja v Ajdovščini in je znašala 5.601,00 SIT, najmanjša pa v Velenju, kjer so imeli kreditno sposobni komitenti v povprečju samo za 126,00 SIT več denarja na tekočem računu. Razlike v prihodkih med komitenti so bile največje v Portorožu, kjer so v povprečju kreditno sposobni komitenti zaslužili za 2,6 krat več kot vsi portoroški komitenti. Najmanjše razlike v dohodkih smo ugotovili v Velenju, kjer je bila razlika v zaslužku v povprečju večja za 40% v korist kreditno sposobnih komitentov.
| Kraj Poslovalnice |
|
|
|
||||||
| Delež | Razlika stanje | Delež prilivov | Število | Stanje | Priliv | Število | Stanje | Prilivi | |
| NOVA GORICA |
8,08%
|
21448
|
421,01%
|
101
|
32170
|
939085
|
1249
|
10722
|
223052
|
| NOVO MESTO |
6,98%
|
26387
|
475,52%
|
104
|
31746
|
1249820
|
1489
|
5359
|
262832
|
| LJUBLJANA |
6,14%
|
37390
|
570,47%
|
1281
|
44646
|
1462827
|
20837
|
7256
|
256422
|
| SEŽANA |
5,27%
|
36158
|
631,09%
|
79
|
45660
|
1546664
|
1498
|
9502
|
245077
|
| KRANJ 6 |
5,12%
|
28207
|
512,27%
|
267
|
34168
|
1136377
|
5206
|
5961
|
221830
|
| LOGATEC |
4,59%
|
16763
|
596,44%
|
57
|
21049
|
1143112
|
1240
|
4286
|
191654
|
| CELJE 6 (N.VAS) |
4,41%
|
14429
|
483,24%
|
265
|
14242
|
1005282
|
6009
|
-187
|
208026
|
| MARIBOR 1 |
4,05%
|
30480
|
609,92%
|
526
|
33731
|
1225299
|
12978
|
3251
|
200895
|
| KOPER |
3,75%
|
43189
|
816,87%
|
72
|
46817
|
1570817
|
1919
|
3628
|
192295
|
| IZOLA |
3,66%
|
7466
|
665,49%
|
28
|
7281
|
909842
|
763
|
-185
|
136717
|
| ŽALEC |
3,36%
|
15787
|
690,99%
|
77
|
15256
|
1275361
|
2286
|
-531
|
184569
|
| PTUJ |
3,21%
|
26553
|
537,07%
|
98
|
25655
|
1021314
|
3050
|
-898
|
190161
|
| MARIBOR |
3,12%
|
31947
|
601,72%
|
36
|
31831
|
1118266
|
1153
|
-116
|
185843
|
| TRŽIČ |
3,12%
|
19405
|
606,48%
|
82
|
20202
|
1124626
|
2623
|
797
|
185433
|
| PREVALJE |
2,87%
|
34072
|
547,87%
|
37
|
35935
|
947455
|
1287
|
1863
|
172932
|
| JESENICE |
2,85%
|
26679
|
592,43%
|
120
|
28539
|
1157159
|
4201
|
1860
|
195322
|
| SLOVENJ GRADEC |
2,82%
|
31255
|
535,38%
|
90
|
33299
|
1009225
|
3186
|
2044
|
188503
|
| VELENJE |
2,65%
|
19533
|
491,23%
|
128
|
18229
|
971785
|
4815
|
-1304
|
197823
|
| PORTOROŽ |
2,60%
|
43721
|
1733,04%
|
18
|
46183
|
2986432
|
691
|
2462
|
172323
|
| MURSKA SOBOTA |
1,82%
|
30783
|
680,27%
|
35
|
33131
|
1001643
|
1921
|
2348
|
147241
|
| AJDOVŠČINA |
1,73%
|
47149
|
801,79%
|
21
|
55060
|
1304693
|
1211
|
7911
|
162722
|
|
4,42%
|
3522
|
79612
|
|||||||
SQL ukaz:
-- Kredit 2.000.000, 1 leto
select m.kraj_poslovalnice,
x.vsi vsi_število, x.stanje vsi_stanje, x.priliv vsi_priliv,
m.stevilo, m.stanje, m.priliv, trunc(m.stevilo/x.vsi*100,2) st_100, abs(x.stanje-m.stanje) st_dif, trunc(m.priliv/x.priliv*100,2) pril_100
from (select kraj_poslovalnice, count(*) stevilo, trunc(avg(pov_stanje_knj)) stanje, trunc(avg(pov_priliv)) priliv
from bla_miha_z
where vrsta_racuna = 'TR'
and vrsta_racuna = 'TR'
and pov_priliv*0.3 > 168000
group by kraj_poslovalnice
) m,
(select kraj_poslovalnice,
count(*) vsi,
trunc(avg(pov_stanje_knj)) stanje,
trunc(avg(pov_priliv)) priliv
from bla_miha_z
where vrsta_racuna = 'TR' group by kraj_poslovalnice) x
where m.kraj_poslovalnice
= x.kraj_poslovalnice;
Ta tabela je zelo podobna prejšnji, le
da smo povečali znesek najetega kredita za 4 krat. Sedaj je največ kreditno
sposobnih ljudi v Novi Gorici, kjer jih je 8,08%, najmanj pa v Ajdovščini,
kjer jih he 1,73%. Razlike med povprečnimi stanji in prilivi so v tem primeru
še večje. Najmanjše razlike s v Izoli, kjer je povprečna razlika v stanju
na tekočem računu 7.466,00 SIT, največja razlika se pojavi v Ajdovščini
ter znaša 47.149,00 SIT. Najmanjše razlike med prihodki kreditno sposobnih
in vseh komitentov so v Novi Gorici ter znašajo 421,01%, največje pa v
Portorožu, kjer znašajo 1733,04%. Med vsemi komitenti te banke v vzorcu
jih ima 3522, ali 4,42% dovolj velike dohodke, da bi najeli hitri kredit
(za 1 leto) v višini 2.000.000,00 SIT.
| Kraj Poslovalnice | Število komitentov | Odstotek komitentov | Stanje | Priliv | Število vseh |
| LJUBLJANA |
11
|
0,05279%
|
-369099
|
1009392
|
20837
|
| MARIBOR 1 |
7
|
0,05394%
|
-140671
|
946208
|
12978
|
| ŽALEC |
4
|
0,17498%
|
-952048
|
718896
|
2286
|
| CELJE 6 (N.VAS) |
3
|
0,04993%
|
-336959
|
768104
|
6009
|
| JESENICE |
3
|
0,07141%
|
-60796
|
649862
|
4201
|
| VELENJE |
3
|
0,06231%
|
-118565
|
750946
|
4815
|
| KRANJ 6 |
1
|
0,01921%
|
-233186
|
594821
|
5206
|
| NOVO MESTO |
1
|
0,06716%
|
-69266
|
652844
|
1489
|
| PORTOROŽ |
1
|
0,14472%
|
-348020
|
3660315
|
691
|
| SEŽANA |
1
|
0,06676%
|
-63578
|
1051812
|
1498
|
| SLOVENJ GRADEC |
1
|
0,03139%
|
-204255
|
582075
|
3186
|
| OSTALI |
0
|
N/A
|
N/A
|
N/A
|
16416
|
|
36
|
0,04522%
|
79612
|
SQL ukaz:
-- Nadpovprečni negativni TR po poslovalnicah
select kraj_poslovalnice, count(*) število, trunc(avg(pov_stanje_knj)) stanje, trunc(avg(pov_priliv)) priliv
from bla_miha_z
where vrsta_racuna = 'TR' and pov_priliv > 560000 and pov_stanje_knj < 0
group by kraj_poslovalnice;
V zadnji tabeli predstavljamo najbolj rizične komitente. Po višini prilivov izpolnjujejo pogoje za odobritev kredita v višini 2.000.000,00 SIT. V povprečju imajo mesečni priliv višji od 560.000,00 SIT. Hkrati pa so imeli v zadnjih treh mesecih negativno stanje na tekočem računu. Taki komitenti imajo več možnosti, da bodo v prihodnje postali kreditno nesposobni. Banka v takem primeru lahko takoj zavrne prošnjo za kredit v višini tega zneska, ponudi kredit v nižjem znesku ali pa ponudi kredit po višji obrestni meri. Na srečo ima proučevana banka takih komitentov relativno malo. Med vsemi proučevanimi 80.000 komitenti je le 36 takih, ki izpolnjujejo te pogoje. Relativno največ jih je v Žalcu, najmanj pa v Kranju. Banke se seveda v realnosti odločajo o odobritvi kredita še na podlagi drugih kriterijev, ki pa niso spravljeni v podatkovnem skladišču, ter so nam zato bili nedostopni. Seveda ima vsak od teh komitentov poroka ali nepremičnino, ki jo zastavi za zavarovanje tega kredita.
ZAKLJUČEK
V seminarski nalogi smo ugotovili, da
je v slovenskih bankah še veliko prostora oz. področij, kjer bi lahko uvedli
informacijsko podporo, ki bi povečala učinkovitost, ter zmanjšala stroške
banke. Seveda pa morajo za vsako uvedbo novih tehnologij postaviti strateški
načrt planiranja in uvajanja izbrane tehnologije, kajti največ projektov
propade prav zaradi tega razloga. Uporaba data mininga v namene segmentiranja
ter analiziranja komitentov v slovenskih bankah tudi še ni razširjena.
Tistim bankam, ki so si že postavile sistem za podporo odločanju take ali
drugačne vrste, se že poznajo pozitivni učinki. Z vstopom v Evropsko unijo
se bo konkurenca na bančnem trgu še povečala in ravno investiranje v informacijsko
tehnologijo lahko slovenskim bankam prinese odločilno konkurenčno prednost
pri boju za stranke. V prihodnosti se nam, navadnim uporabnikom, obetajo
prilagojene bančne storitve prek najrazličnejših posrednikov, od bankomatov
prek osebnih računalnikov, PDAjev do mobilnih telefonov. Mi smo poskušali
le pokazati, za kaj bi lahko banke že zbrane podatke, ki so jim na voljo,
uporabile. Hkrati pa se bo povečala količina in vrste podatkov, ki jih
bo banka vedela o nas. Tako lahko v prihodnosti pričakujemo, da bodo banke
vedele ali smo poročeni, ali imamo otroke, psa hišo, avto, vrednostne papirje,
kje smo bili na dopustu. Še posebej če se bodo tudi pri nas pojavile institucije,
ki jim v tujini pravijo "Bancassurance", kombinacija poslovne banke in
zavarovalnice. Če jim bo zakonodaja dovolila skupaj uporabiti podatke,
ki jih zbirata tako zavarovalnica kot banka, se zna zgoditi, da bodo nekega
dne take institucije vedele več o nas samih kot mi.
VIRI
Data Mining Techniques: For Marketing, Sales, and Customer Support, Michael J. A. Berry, Gordon Linoff, ? John Wiley & Sons Publishing, maj 1997
Mastering Data Mining: For Marketing, Sales and Customer Support, Michael J. A. Berry, Gordon Linoff, ? John Wiley & Sons Publishing, 14. december 1999
Gartner Group Symposium/ITxpo 2000 presentation CD, Retail Banking - 2005
Oracle Software d.o.o., Dunajska 156, 1000 Ljubljana
SRC.SI d.o.o., Tržaška 116, 1000 Ljubljana
http://technet.oracle.com
http://www.economist.com
http://www.data-miners.com